قوانین مالیاتی ایران و روسیه | بررسی ارزش افزوده
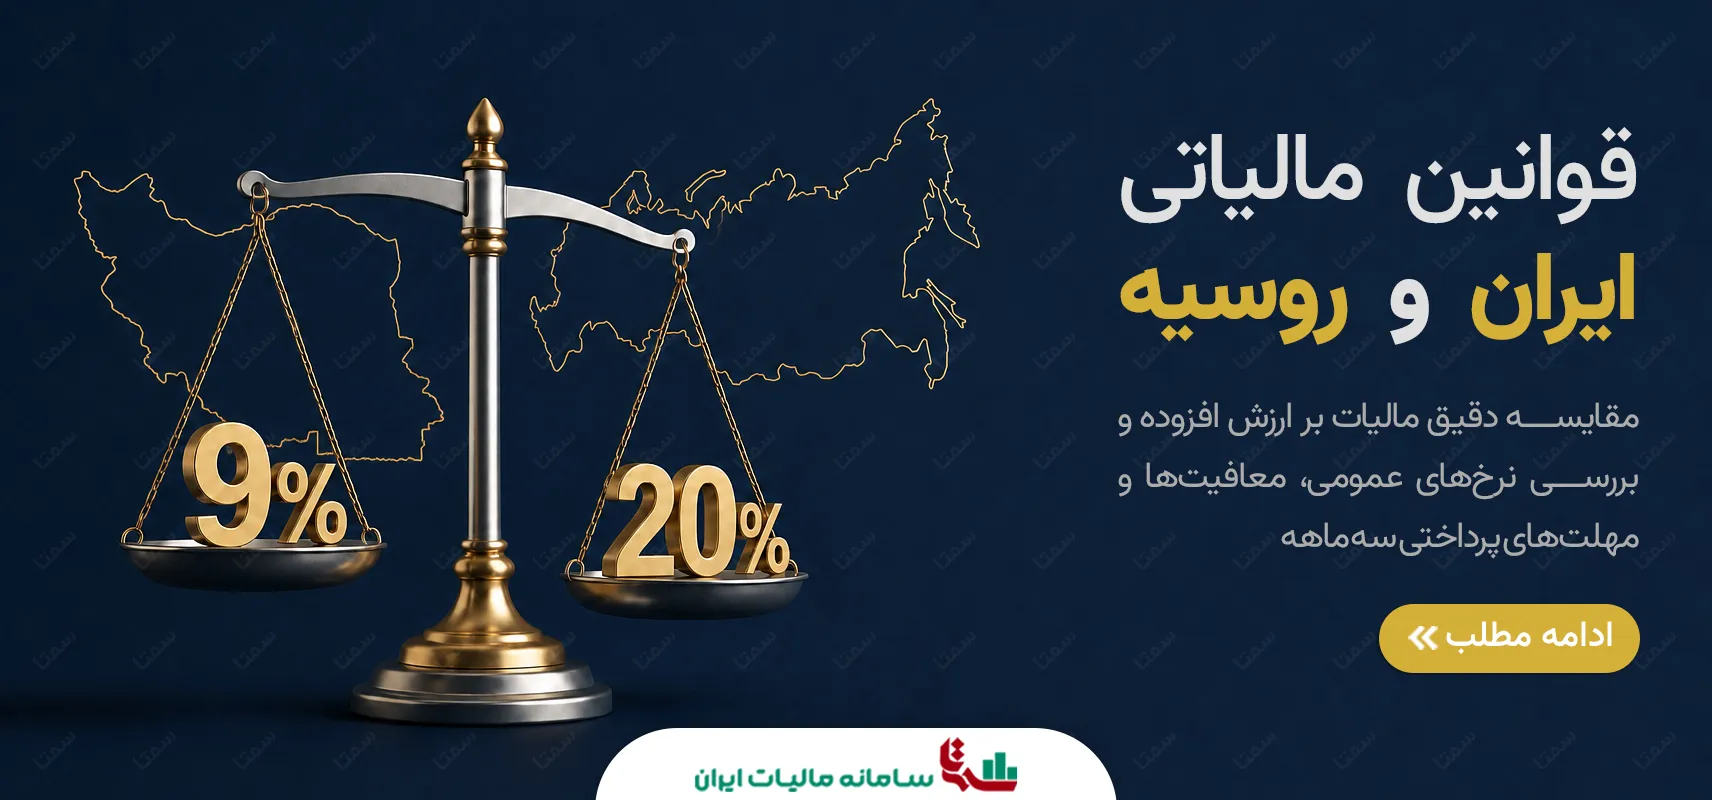
مالیات بر ارزش افزوده در ایران و روسیه به عنوان مالیات غیرمستقیم بر مصرف کالاها و خدمات دریافت میشود. نرخ عمومی این مالیات در ایران 9 درصد و در روسیه 20 درصد است. این یادداشت به مقایسه معافیتها، نرخ صفر و دورههای تسویه سه ماهه در قوانین مالیاتی این دو کشور میپردازد.
مالیات بر ارزش افزوده در ایران و روسیه
مالیات بر ارزش افزوده در ایران و روسیه بهعنوان نوعی مالیات غیرمستقیم بر مصرف کالاها و خدمات دریافت میشود که در بیش از 180 کشور جهان وضع شده است. نرخ عمومی این پایه مالیاتی در ایران 9 درصد و در کشور روسیه 20 درصد تعیین شده است.
- اجرای نخستینبار در روسیه از سال 1992 میلادی
- واریز درآمدهای مالیاتی روسیه به بودجه فدرال
- نرخ عمومی مالیات در ایران 9 درصد
- نرخ عمومی مالیات در روسیه 20 درصد
- دوره مالیاتی سه ماهه در هر دو کشور
مالیات بر ارزش افزوده یکی از جدیدترین انواع پایههای مالیاتی است. این نوع مالیات غیرمستقیم با کمترین تبعات اقتصادی، ابزاری موثر جهت تصحیح الگوی مصرف شناخته میشود. تنظیم قیمتها در جامعه نیز از کارکردهای اصلی این نوع مالیات در جهان است.
نظام مالیاتی فدرال در روسیه این مالیات را در اول ژانویه 1992 اجرا کرد. درآمدهای حاصل از این مالیات مستقیماً به بودجه فدرال روسیه واریز میشوند. اقتصاد کشور روسیه به درآمدهای حاصل از این پایه مالیاتی وابستگی اعظمی دارد.
چارچوب قانونی روسیه شباهتهای زیادی با مدل اتحادیه اروپا دارد. با این حال، اخیراً تفاوتهایی میان سیستم مالیاتی روسیه و اتحادیه اروپا شکل گرفته است. شرکتها و کمپانیهای ارائهدهنده کالا و خدمات در روسیه موظف به ثبتنام هستند.
نرخهای مالیات بر ارزش افزوده در دو کشور
در ایران نرخ مالیات عمومی برای کالاها و خدمات 9 درصد است. قانون برای برخی کالاهای خاص نرخهای متفاوتی را پیشبینی کرده است. انواع سیگار و محصولات دخانی مشمول نرخ 12 درصد هستند.
انواع بنزین و سوخت هواپیما در ایران مشمول نرخ 20 درصد میشوند. کلیه کالاها و خدمات در ایران، مگر موارد معاف، مشمول این تکالیف مالیاتی هستند. سازمان امور مالیاتی کشور وظیفه مدیریت این فرایندها را بر عهده دارد.
در کشور روسیه نرخ مالیات تا سال 2019 برابر 18 درصد بوده است. این میزان در حال حاضر به 20 درصد افزایش یافته است. برای محصولات غذایی، دارویی، پزشکی و کالاهای کودکان نرخ 10 درصد محاسبه میشود.
| دستهبندی کالا و خدمات | نرخ در ایران | نرخ در روسیه |
|---|---|---|
| عموم کالاها و خدمات | 9 درصد | 20 درصد |
| اقلام غذایی و دارویی/پزشکی | 9 درصد (عمومی) | 10 درصد |
| کالاهای خاص (دخانیات/بنزین) | 12 و 20 درصد | 20 درصد |
معافیتها و نرخ صفر درصد مالیاتی
در ایران کالاها و خدمات صادراتی مشمول نرخ صفر میشوند. نرخ صفر درصد بدان معناست که مالیاتهای پرداختی بابت خرید دادهها و خدمات مصرفی در تولید توسط سازمان امور مالیاتی کشور بازگردانده میشود.
در روسیه نیز بخش صادرات به طور کلی معاف از پرداخت است. خدمات پزشکی، درآمد درمان، واردات اقلام پزشکی و محصولات تکنولوژیکی معاف هستند. درآمد حاصل از بیمه و خدمات بانکی نیز معافیت دارند.
حملونقل بینالمللی، حملونقل عمومی و فروش املاک مسکونی در روسیه مشمول نرخ صفر هستند. سالنهای غذاخوری مدارس، خدمات مذهبی، تشریفاتی، آموزشی موسسات غیرانتفاعی و خدمات حوزه هنر نیز مشمول نرخ صفر شدهاند.
| موضوع قانونی | وضعیت در ایران | وضعیت در روسیه |
|---|---|---|
| صادرات کالا و خدمات | مشمول نرخ صفر و استرداد | معاف از پرداخت مالیات |
| سرویسهای الکترونیکی خارجی | تابع نرخ عمومی 9 درصد | نرخ 16.67 درصد (مصوب 2019) |
| مهلت تسویه و پرداخت | پایان دوره سه ماهه | تا 25 روز پس از دوره (حداکثر 3 قسط) |
مهلتها و دورههای تسویه مالیاتی
دورههای مالیاتی در ایران به صورت سه ماهه تعیین شده است. مودیان موظفند در پایان هر فصل تکالیف مربوطه را انجام دهند. این سیستم امکان تسویه منظم مالیات پرداختی و دریافتی را فراهم میسازد.
در روسیه نیز تسویه مالیاتی هر سه ماه یکبار انجام میشود. مالیات بر ارزش افزوده کالاها و خدمات در روسیه باید تا 25 روز پس از پایان دوره پرداخته شود. تسویه مالیات در این کشور حداکثر در سه قسط امکانپذیر است.
قوانین مالیاتی روسیه در سال 2019 نرخ جدیدی معرفی کردند. نرخ 16.67 درصد برای تامینکنندگان خارجی سرویسهای الکترونیکی اعمال میشود. مالیات در روسیه به داراییها، ارائه خدمات و واردات نیز تعیق میگیرد.
پرسشهای متداول
نرخ عمومی مالیات بر ارزش افزوده در ایران و روسیه چقدر است؟
نرخ عمومی مالیات بر ارزش افزوده در ایران 9 درصد برای اکثر کالاها و خدمات است، در حالی که این نرخ عمومی در کشور روسیه 20 درصد تعیین شده است.
مهلت پرداخت مالیات سه ماهه در کشور روسیه چگونه تعیین شده است؟
در روسیه مودیان مالیاتی موظفند مالیات کالاها و خدمات را تا 25 روز پس از پایان دوره سه ماهه و حداکثر در سه قسط تسویه نمایند.
تامینکنندگان خارجی سرویسهای الکترونیکی در روسیه مشمول چه نرخی هستند؟
بر اساس قوانین مصوب سال 2019 در روسیه، تامینکنندگان خارجی سرویسهای الکترونیکی مشمول نرخ مالیاتی به میزان 16.67 درصد میباشند.
جمعبندی
بررسی مقررات مالیات بر ارزش افزوده در ایران و روسیه نشاندهنده ساختارهای متفاوت نرخگذاری و تسویه است. در حالی که ایران نرخ عمومی 9 درصد را اجرا میکند، روسیه نرخ 20 درصد را مبنا قرار داده است. هر دو کشور دورههای مالیاتی سه ماهه دارند، اما روسیه مهلت 25 روزه در سه قسط را مقرر کرده است. صادرات در ایران مشمول نرخ صفر با استرداد کامل پرداختیها توسط سازمان امور مالیاتی کشور است.